Posts tagged "biztosítás"

Kockázatos hitelek – kockázat nélkül

szeptember 28th, 2019 Posted by Biztosítások 0 thoughts on “Kockázatos hitelek – kockázat nélkül”

Víz-, villany-, gáz-, TV-, internetszámla, havi törlesztő. Ismerős ez a lista?

Minden hónap elején jönnek szépen sorba a csekkek, amik kifizetésre várnak. A kedvezőtlen gazdasági helyzet és sokunk keresete a több lábon állás ellenére sem engedi meg mindenki, hogy saját autót vagy lakást birtokoljunk. Erre kínálnak megoldást a bankok, hol kedvezőbb, hol teljesíthetetlen kamatokkal. Egy ilyen helyzetben bele gondolni is szörnyű, ha a családfenntartó keresete valamilyen ok miatt kiesik a háztartásból.

Aztán ott vannak a betegségek…

Bár a csalóka időjárás gyakran megviccelhet minket és hamar fújni kezdjük az orrunkat, de ez ritkán végződik táppénzzel. Inkább igyekszünk sok teát inni és C vitamint szedni, de semmiképp nem hagyjuk abba a munkát, hiszen már ez is a fizetésünk csökkenésével járna. Van viszont olyan betegség, amire nem lehet csak így legyinteni. Komolyan kieshetünk a munkából, amely még súlyosabb anyagi kiesést jelent a megterhelő gyógyszertári blokkok mellett. Nem is beszélve arról, hogy egy halálos kimenetelű tragédiára lelkileg sosem tudunk felkészülni. Viszont anyagilag megkönnyíthetjük hozzátartozóink gyászát, és a szeretett személy elvesztésével kapcsolatos érzésekre tudnak koncentrálni.

Egy ilyen sajnálatos esemény nagy probléma lehet egy hitel törlesztése esetén is.

Hogy elkerülhessük a jelzálogosítás rémképét és ezt legrosszabb esetben is csak a szombat esti Monopoly partikon tapasztalhassuk meg, érdemes biztosítást kötni.

Már akkor védelmet élvezünk a hitelfedezeti biztosításnál, ha még csak nem rég kezdtük, ugyanis akár több tízmilliós összeget is kifizetnek.

Az ügyintézés egy elhunyt családtag esetében több hónapig is elhúzódhat, így sokan abba a szorult helyzetbe kerülnek, hogy bár közös volt a vagyon, az elhunyt tulajdoni joga miatt csak a hagyatéki tárgyalás után lehet bármit is intézni vele kapcsolatban. Ez a biztosítótól kapott összeg már ez előtt is igényelhető adómentesen. Ehhez havonta csak pár ezer forint befizetése szükséges.
Másodvélemény szakorvostól

Egy elhúzódó betegség esetén egy külföldi vezető egészségügy központtól is kaphat második orvosi szakvéleményt. Az olyan betegségek esetében pedig, ahol kevés az esély rá, hogy az illető egy évnél tovább él, a biztosító előre kifizeti a biztosítási összeg felét.

A kockázatviselést viszont nem minden betegségre vállalják a biztosítók, ezért érdemes utánajárni. Azt is tudni kell, hogy az extrém sportok kedvelőinek erre speciális biztosítást kell kötniük, ugyanis az ilyen csomagokban ez nem szerepel. A terápiás célú radioaktív sugárzás belefér a csoportba, ám a nem orvosi célra használt sugárfertőzés már nem. A labilis közhangulatra való tekintettel érdemes megemlíteni, hogy a tüntetéséken és egyéb zavargásokon szerzett súlyos sérülések is kizáró oknak számítanak.

Szigorúan veszik a gondatlan viselkedést, az erősen ittas állapotot, illetve a tudatmódosító szerek használatát is.

Mostanában sokat olvasni a médiában olyan balesetekről, ahol jogosítvány nélkül vagy alkoholos állapotban okoztak közlekedési balesetet. Ha nekik volt hasonló biztosításuk, akkor ők sem részesülnek semmilyen támogatásban.

Természetesen, akik ennyire előrelátóan gondolkoznak családjuk jövőjéről, nekik csak pusztán érdekesség szinten jöhetnek fel ezek a példák, nem valós kockázatként. És, ha már visszakanyarodtunk a kockázathoz… a kísértetként lebegő számlák máris nem tűnnek olyan ijesztőnek, ha tudjuk, hogy a kockázat kikerülhető, igaz?
Egy kis szikra – a lakástüzek kockázatáról

január 2nd, 2019 Posted by Lakásbiztosítások 0 thoughts on “Egy kis szikra – a lakástüzek kockázatáról”

A lakástüzek legfőképp a karácsonyi időszakban válnak a legnagyobb kockázati tényezővé az otthonokban. Nem csoda, hiszen a legtöbb család ilyenkor gyújt otthon gyertyát vagy díszíti ki a házat különböző fényfüzérekkel. A hangulatvilágításnak azonban megvan az ára is.

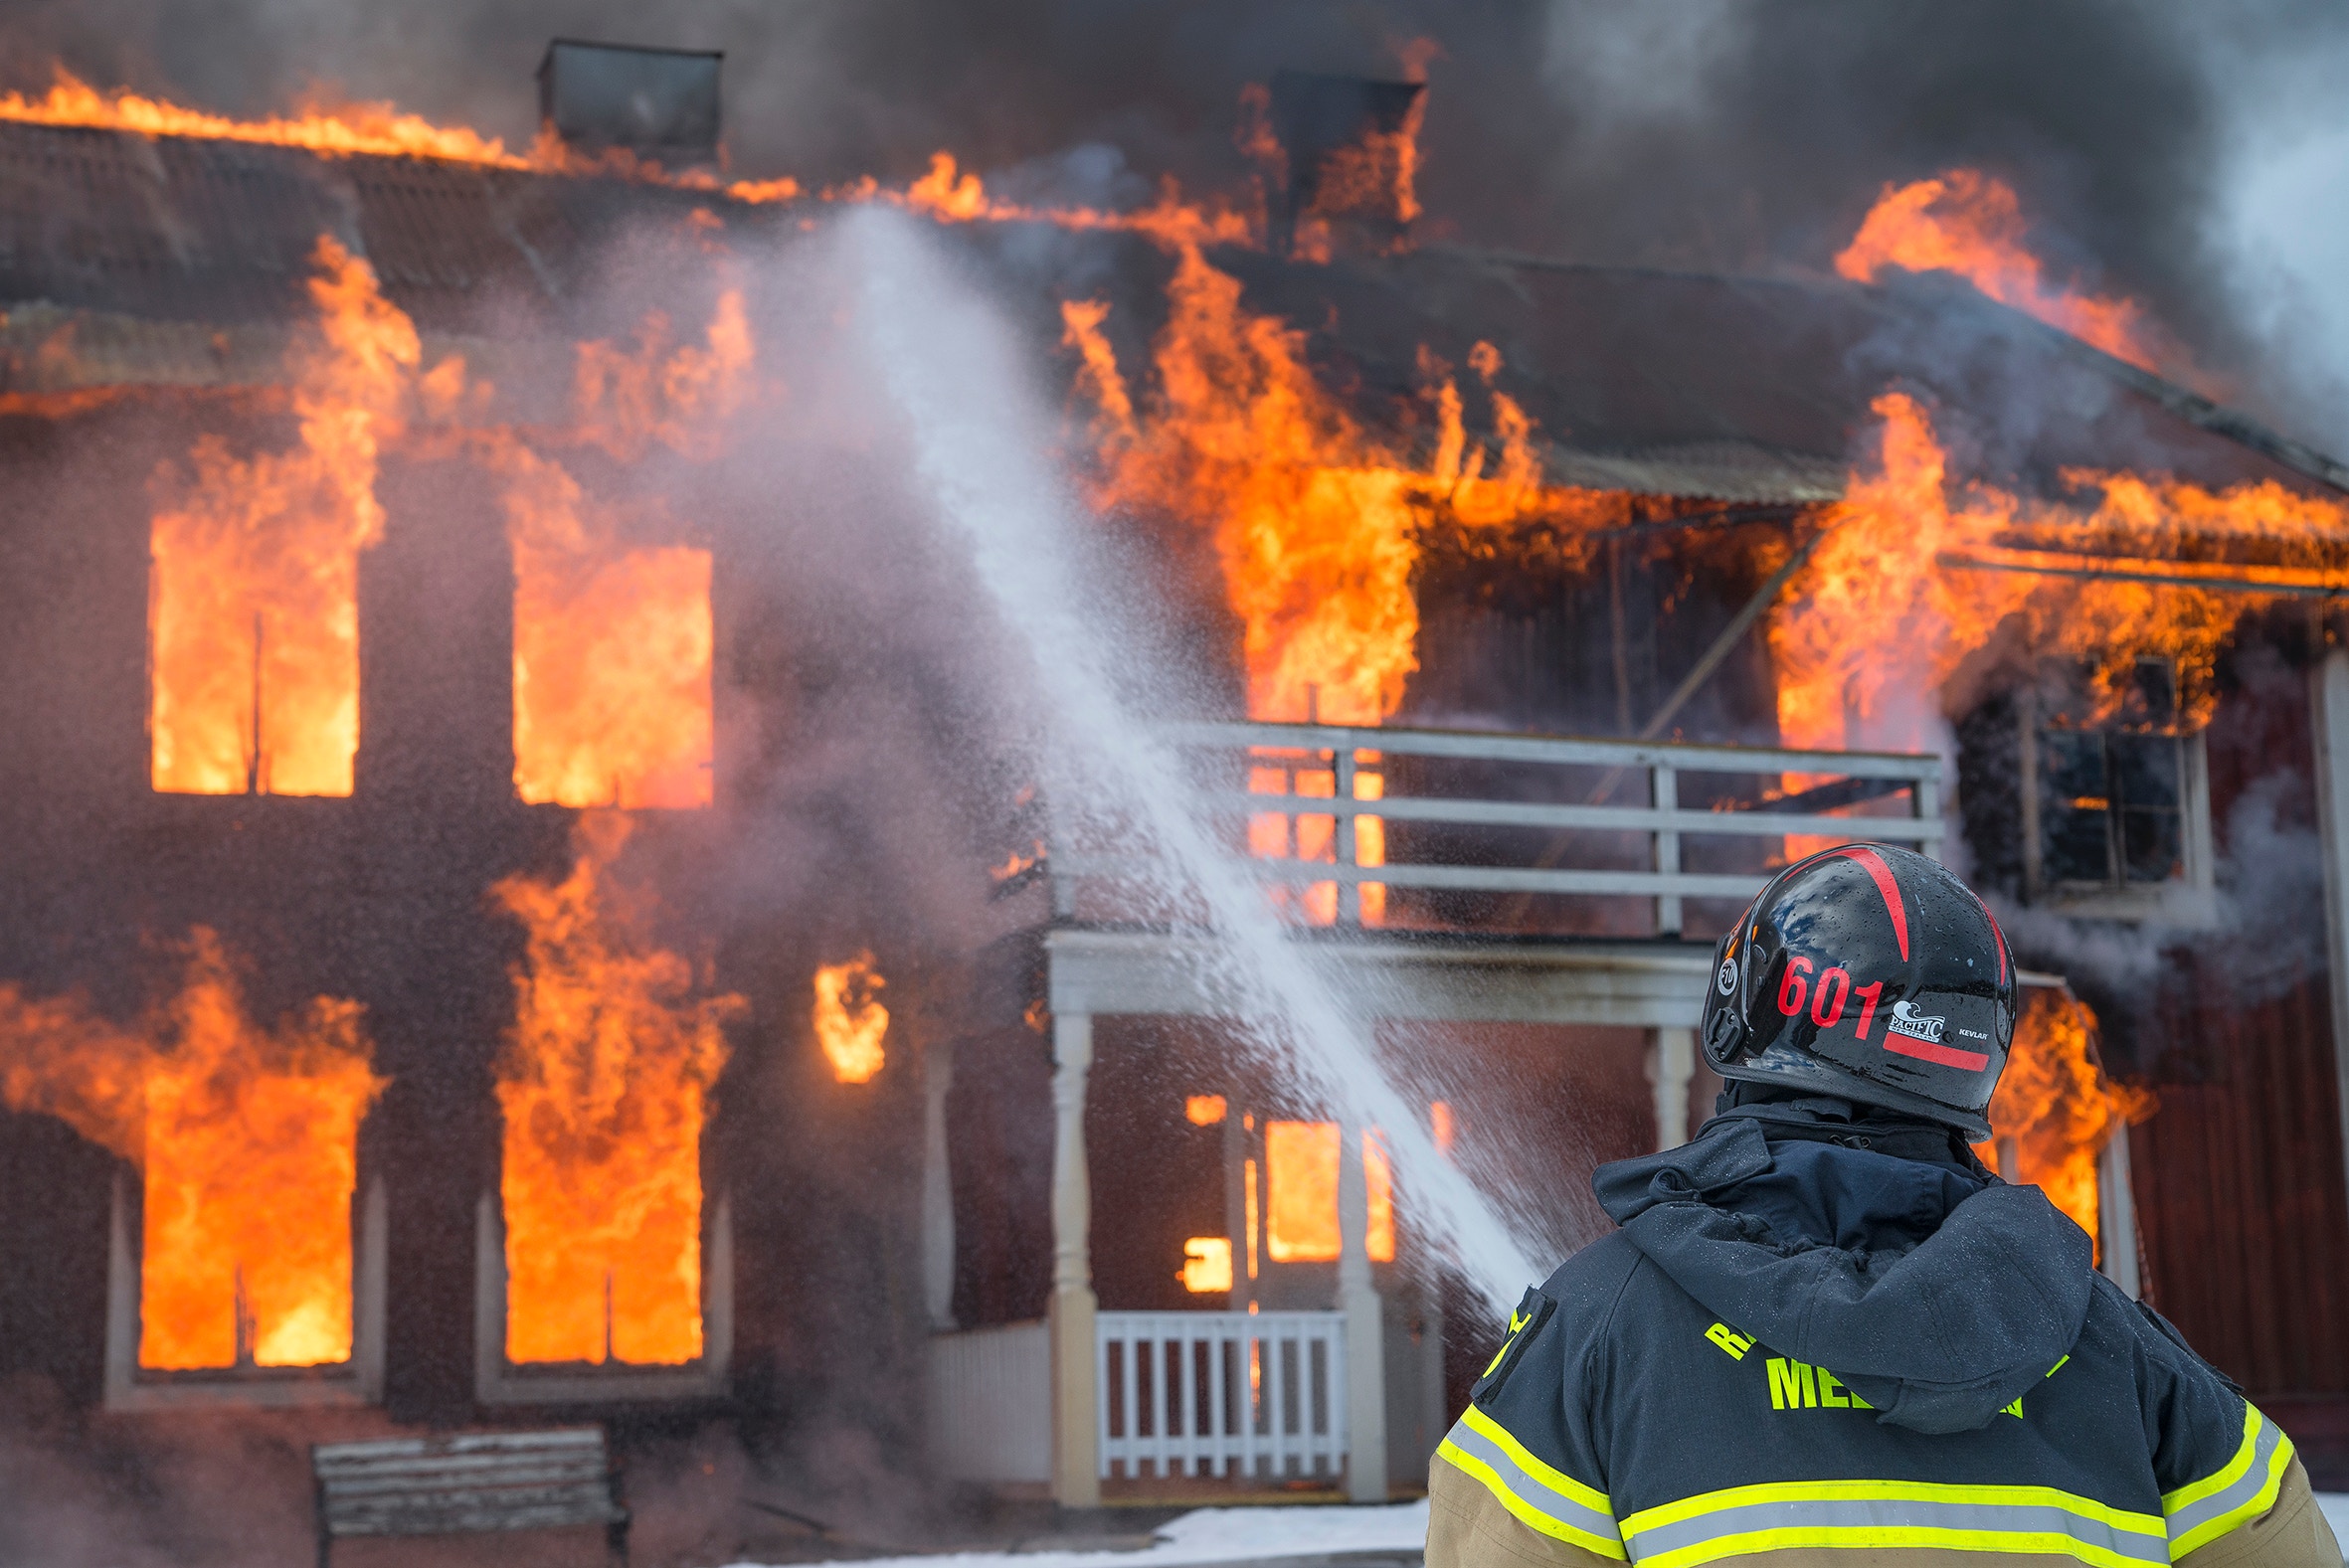
A tavalyi évben sokak számára nem volt áldott és békés karácsony. Sokan nem gondolnánk, de egy meghibásodott karácsonyfaizzó nemcsak az ünnepi hangulatot tudja lerombolni, hanem az otthonunkat is. A várakozás időszakában, adventkor közel félszáz lakástűzhöz riasztják a tűzoltókat. Sajnos a legdrágább adventi koszorú sem feltétlen garancia arra, hogy egy pillanat alatt ne történjen meg a baj. Fontos, hogy ilyenkor ne hagyjuk őrizetlenül a legapróbb teamécsest sem, illetve különös gonddal válasszuk ki a koszorúnk díszeit, ugyanis a lelógó díszek könnyen átvezethetik az abroszra a lángokat, ami további éghető tárgyra és így tovább… Érdemes egy üveglapot vagy egy fém tálcát helyezni a koszorú alá, ezzel is megelőzve a bajt.

A karácsonyi készülődés során mindenkinek ezer dolgon jár az esze, és egyszerre több dologba kezd bele. A családi látogatások szervezése közben már készülnek az ünnepi finomságok. Nem szerencsés egyszerre több mindenbe belekezdeni, mert egy nem várt feladat eltéríthet minket az eredeti beosztásunktól, ami akár végzetes is lehet. Egy hosszabb telefonbeszélgetés akár azt is eredményezheti, hogy a tűzhelyen felejtjük a rotyogó ételt. A lángoló konyhapult láttán gyakran elfelejti az ember, hogy az égő olajat nem szabad vízzel oltani, és már növeltük is a tűz területét.

Csodálatos élmény szenteste a csillagszórófényben pompázó karácsonyfa látványa, ám ez a hangulatfény sem veszélytelen. A gyantás fenyőfa tökéletesen táplálja a kipattanó szikrákból a tüzet, amelyből a fa könnyen lángra kaphat. Nemcsak a fa, de alatta a becsomagolt ajándékok vagy a padlószőnyeg is veszélyben van. Ám a katasztrófavédelem szerint a legtöbb csillagszóró tűz vízkereszt környékén van, amikor a karácsonyfák már eléggé kiszáradtak és kidobásuk előtt egy rajtafeledett csillagszórót még nosztalgiából meggyújtunk. Hasznos, ha a háztartásban van porral oltó készülék, amellyel a vízzel nem oltható tüzeket tudjuk megszüntetni (elektromos tűz, olaj okozta tűz).

December 21-én köszönthetjük az év leghosszabb éjszakáját, így nem csoda, hogy ezekben a téli hónapokban nagyon sokat használunk mesterséges fényt. Ma már nagy divat a gyertyával való hangulatvilágítás, illetve a különböző fényfüzérekkel való dekorálás. Ezeket az árammal üzemeltetett eszközöket fontos, hogy megbízható helyen vásároljuk, hiszen egy kisebb szerkezeti hiba akár az otthonunkba kerülhet.

Ha már a hangulatnál tartunk, érdemes beszélni az óév búcsúztatásához és az újév köszöntéséhez használt pirotechnikai eszközökről is. Sokan nem tartják be a szabályokat vagy nem megfelelő helyen vásárolják meg ezeket a szórakoztató kellékeket. A testi épségünk veszélyeztetése mellett egy rosszul irányított lövedék hatalmas károkat okozhat.

A nyílt láng használatára nemcsak decemberben kell figyelnünk. Ha már bekövetkezett a baj mindenképpen értesítenünk kell a hatóságokat. Ugyanúgy, mint korábbi bejegyzésemben, amelyben a viharkárokról írtam, itt is jegyzőkönyvezni kell a károkat és értesíteni kell a biztosítót a történtekről. Ha személyi sérülés is van, akkor a balesetbiztosítás is igénybe vehető, amelyről részletesen ebben a cikkemben meséltem.

Főnök vagy vezető típus vagy? – Csoportos biztosítás

október 14th, 2018 Posted by Balesetbiztosítások, Biztosítások, Egészségbiztosítás, Életbiztosítások 0 thoughts on “Főnök vagy vezető típus vagy? – Csoportos biztosítás”

A legtöbb vállalkozás sikerét a kiemelkedő alkalmazottak és a megfelelő vezetők hozzák. Egy jó vezető törődik a beosztottjaival, figyel az igényekre és eszerint is kér. Egy munkavállaló elkötelezettségét az adott vállalat iránt személyes gondoskodással lehet igazán elérni. Ha a munkavállaló érzi, hogy törődnek vele az munkája minőségében is érezhető lesz. Ennek az érzékeltetésére egy csoportos biztosítás egy jó választás, amely mindkét félnek előnyös.

A munkavállalói csoportos életbiztosítás azon kívül, hogy mind a munkáltató mind pedig a munkavállaló érdeke, mindkét fél számára TB járulék- és SZJA fizetési kötelezettség mentes. A csoportos életbiztosítás díját a vállalat költségként el tudja számolni, valamint azt személyi jövedelemadó és TB fizetési kötelezettség sem terheli, így ez egy optimális béren kívüli juttatási formát jelent. Ez a szolgáltatás személyre szabható, igény szerint alakítható. Rangsorolni lehet a beosztásuk szerint az alkalmazottainkat: például a kulcsembereket, nélkülözhetetlen szakmai kiválóságokat extra szolgáltatásokkal is lehet jutalmazni.

Ezeket a szolgáltatásokat három fő csoportba oszthatjuk: élet-, baleset-, és egészségbiztosítási modulok. Ezek alkategóriái a következők:

  • Életbiztosítási modul:
    1. Haláleset bármely okból
  • Balesetbiztosítási modul:
    1. Baleseti halál
    2. Baleseti rokkantság
    3. Baleseti keresőképtelenség
    4. Baleseti kórházi napi térítés
    5. Baleseti műtéti támogatás
    6. Gyógyulási támogatás, táppénz kiegészítés
    7. Csonttörési támogatás
    8. Égési sérülés
  • Egészségbiztosítási modul:
    1. Betegségből adódó rokkantsági térítés
    2. Betegségből adódó kórházi napi térítés
    3. Betegségből adódó műtéti támogatás
    4. Keresőképtelenségi támogatás
    5. Betegségi gyógyulási támogatás, táppénz kiegészítés
    6. Kritikus betegségekből adódó támogatások
    7. Orvosi asszisztenciaszolgáltatások
    8. Második orvosi vélemény
    9. Betegszállítás
    10. Házi vizit

Lehetőség van a biztosításhoz olyan kiegészítést kérni, amely főleg a gyermekeink gondoskodására koncentrál. A gyermek kiegészítő modul a kisgyermekes munkavállalókat védi, akik többszörös térítést kapnak baleset vagy betegség esetén. A legnagyobb problémák között ezáltal a munkáltató a kedvezményezetteknek gyors anyagi segítséget tud nyújtani. Bizonyos szerződéseknél a munkahelyre utazás és a hazautazás időtartama is bebiztosítható. Jó hír a kisvállalkozásoknak, hogy a csoportos életbiztosítást már öt főnél is megköthető.

Woman Play Guitar Write Song Music Reheaesal

A morális értékén túl, amelyet egy felelős munkáltató ki tud fejezni ezzel a biztosítással, a financiális része is nyereség. Kitűnő megoldást nyújt arra, hogy mint munkáltató kedvező áron, a jogszabályok által biztosított lehetőségeket kihasználva, szabályos körülmények között, értékes többlet-juttatást nyújtson munkavállalóinak.

A MABISZ egyik korábbi kutatása szerint a biztosítás egyre népszerűbb fix juttatási forma Magyarországon. 2018-ban már a negyedik helyre szökött a fix és válaszható juttatások listáján, amelyet csak a SZÉP Kártya, az Erzsébet utalvány és az iskolakezdési támogatás előz meg.

A munkáltatói juttatások (cafeteria) után a legtöbb esetben sajnos kötelesek vagyunk adót fizetni A juttatások adóterhe 34,22% és 40,71% lehet a 2018-as évben, illetve bizonyos cafeteria elemeket adómentesen is adhatunk. Itt a kulcs az, hogy az az összeg, amit átlagosan egy beosztottunkra szánunk juttatásként, azt 100 %-ban oda tudjuk-e adni, vagy csak töredékét kapja meg, mert a többi leadózzuk.

2018-tól a minimálbér bruttó összege 138.000 Ft. Ez azt jelenti, hogy ennek a 30%-a, vagyis havi 41.400 Ft adható egészségbiztosításra. Például, ha mi munkáltatóként 10.000 Ft-os cafeteria keretben gondolkodunk, akkor egészségbiztosítás esetében ennek 100%-a az alkalmazottunkat illeti meg (amit a biztosítónak fizetünk be, de azt hiánytalanul). Érdemes ezen elgondolkodni, mert ez a szolgáltatással kaput nyitunk a privát egészségügyre. Az előző bejegyzésemben már írtam a magyar egészségügy hiányosságairól és a beteg ember lehetőségeiről, de ez is egy jó alkalom, hogy szóba hozzuk. Fontos az öngondoskodás és az azokkal való törődés, akik fontosak számunkra. Attól válik valaki főnökből vezetővé, ha a második otthonaként funkcionáló munkahelyét is családiassá teszi. Egy család egyik alappilére pedig a gondoskodás. Törődjön Ön is a környezetével!

A magyar egészségügy helyzete

október 9th, 2018 Posted by Balesetbiztosítások, Biztosítások, Egészségbiztosítás, Életbiztosítások 0 thoughts on “A magyar egészségügy helyzete”

Az utóbbi időben jól ránk ijesztett az időjárás, éjszaka már több helyen fagypont alatti hőmérsékletet is jelzett a külső hőmérő. A vénasszonyok nyara hirtelen átváltott a didergő őszbe. Sokakat már az elején kicselezett és ágynak döntött a latyakos, szeles idő.

Amikor ledönt minket a betegség, főleg a nátha sokan nagyon drámaian látjuk a sorsunkat, pedig aztán talán ez a legkisebb gond, ami velünk történhet. Bár az influenzás időszak sem kedvez a pénztárcánknak, hiszen egy kis megfázás miatt nem érdemes órákat ücsörögni a háziorvosi váróteremben. Inkább a vény nélkül is kapható gyógyszerek garmadáját gyűjtjük magunk köré, amelyekre ugyebár semmilyen pénztárcabarát támogatás nem jár.

Ahogyan az egészségügyi intézmények finanszírozása nem fedezi az intézmények valós költségeit, úgy a mi TB-támogatásunk sem segít minket kellő mértékben a valós egészségügyi cikkekre fordított kiadásainkban. Európai viszonylatban is sajnos a betegellátás eredményessége a magyar közkórházakban a ranglétra végén kullog. A lakossági egészségfogyasztás szinte a duplája az állami ráfordításoknak. Rengeteg gyógyhatású készítményt vásárlunk vagy fizetünk alternatív gyógymódokért, és az egészséges életmód alappillérének tartott élelmiszerek fogyasztói áráról ne is beszéljünk. Az ember, amikor nem érzi jól magát úgy érzi kénytelen mélyen a zsebébe nyúlni vagy megvárja a hosszú várólista végét.

Szerencsére ennek orvoslására készítették a biztosítótársaságok az egészségbiztosítás csomagjaikat. Ezek a biztosítások olyan lehetőségeket biztosítanak mint:

  • második orvosi vélemény (kapcsolat külföldi kórházakkal)
  • gyógyulási támogatás a kórházban töltött napokkal arányosan
  • térítés csonttörés és égési sérülés esetén
  • gyermekszületési támogatás
  • baleset esetén akár extra térítést is kaphat

A családok pénzügyi tervének egyik fő pontjának kellene lennie a balesetbiztosítás rendszeres fizetésének. Gondoljanak csak bele: egy családnál kardinális kérdés, hogy folyamatos legyen az anyagi bevétel, hiszen a keresők és a felhasználók aránya nem ugyanakkora. A váratlan helyzetekben, mint amikor az egyik pénzkereső a családban balesetet szenved, az anyagi bevétel a gyógyulási időszakban csökken, és sokszor a kiadások nőnek (gyógyszerek, segédeszközök, otthoni betegellátás stb.). Ezekre a lehetőségekre érdemes felkészülni, és amíg az ember egészséges és egyben munkaképes is biztonságba tudja helyezni magát és a családját. Amíg az ember jól keres, stabil a fizetése ezt a havi kiadást meg sem érzi, de amint kiesik az egyik bevételi forrás sokaknak gondot okozhatnak a mindennapok kiadásainak fizetése. Kiváltképp probléma, ha hitelünk van, hiszen nem biztos, hogy a házastársunk a hétköznapi kiadások mellett a hitel törlesztőjét is át tudná vállalni az újbóli munkába állásunkig.

Nem érdemes sokáig halogatni egy ilyen jellegű biztosítás megkötését, ugyanis a biztosítók számára az életkor előrehaladtával nő a kockázat, így előfordulhat, hogy nem vagy egyre magasabb összegért tudjuk csak megkötni ezt a fajta biztosítást.

Sokan gondolják úgy, hogy ezeket a biztosításokat az Európai Egészségügyi kártya díjmentesen helyettesíti, de sajnos ez nem így van. A kártya célja, hogy “amennyiben az Európai Unión belül valakinek indokolt állami, egészségügyi ellátásra van szüksége, akkor a kártya birtokában az érintett tagországban ingyenesen ellátják”. Tehát ez a kártya csak sürgős ellátás esetén, illetve ideiglenes tartózkodás alatt használható, viszont “fontos kivétel az ingyenes ellátás főszabálya alól, hogy vannak bizonyos országok, amelyek úgynevezett önrész, sőt olyanok is vannak, amelyek a teljes kezelés költségének megelőlegezését kérik a betegtől.” (origo.hu)

Javasolnám, hogy a kockáztatások elhárítása érdekében maradjunk a biztosításoknál. A sima kockázati életbiztosítást három altípusra oszthatjuk: életbiztosításra, amely a halálunk után fizet, a betegbiztosításra, amely műtétek és egyéb betegségek után, valamint balesetbiztosításra, amely baleseti sérülések után fizet. Szerencsére Élet- és egészségbiztosítás egyben is köthető kedvezőbb áron.

Nehéz ezeknek a biztosításoknak megbecsülni a valós értékét, hiszen az anyagi biztonságunkért fizetünk arra az esetre, ha cselekvőképtelenné válunk. Érdemes mérlegre helyezni, hogy mennyire éri meg nekünk ha egy biztosító felelősséget vállal értünk, valamint hogy mi kikért és mekkora mértékben tartozunk felelősséggel.

lakásbiztosítás

Mit tegyünk, ha már bekövetkezett a baj? – Tippek a viharos időkre

szeptember 17th, 2018 Posted by Biztosítások, Lakásbiztosítások 0 thoughts on “Mit tegyünk, ha már bekövetkezett a baj? – Tippek a viharos időkre”

Az iskolakezdés hírére az időjárás is elszomorodott. Nagy esőzéssel indítottuk múlt héten a tanévet, amelynek sok otthon látta kárát.

Az idei viharok okozta lakáskárok, a MABISZ által eddig jegyzett pontos adatok szerint az első nyolc hónapban több kifizetést jelentett, mint a tavalyi évben összesen. Ebbe a számolásba nem tartoznak bele a mezőgazdasági, illetve a közintézményekben keletkezett rongálások.

A lakások negyedének nincs biztosítása

A közlemény egyik fontos tanulságát fontos kiemelnem saját írásomban is. Az adatok összesítése szerint az idei viharok mégis nagyobb kárt okoztak, mint gondolnánk, ugyanis hazánkban minden negyedik ingatlan nem rendelkezik biztosítással. Továbbá a cikk és egyben én is felhívom minden kedves olvasóm figyelmét arra, hogy érdemes átnézetni a lakásbiztosításban foglaltakat, hogy valóban mindenre kiterjedő legyen, egy esetleges rongálódás után.

Jó tudni, hogy a biztosítótársaságok viharnak csak az 54 km/h-nál nagyobb sebességű szél okozta pusztítást tekintik. A szél okozta tetőszerkezeti károk hatására történt beázás is idetartozik.

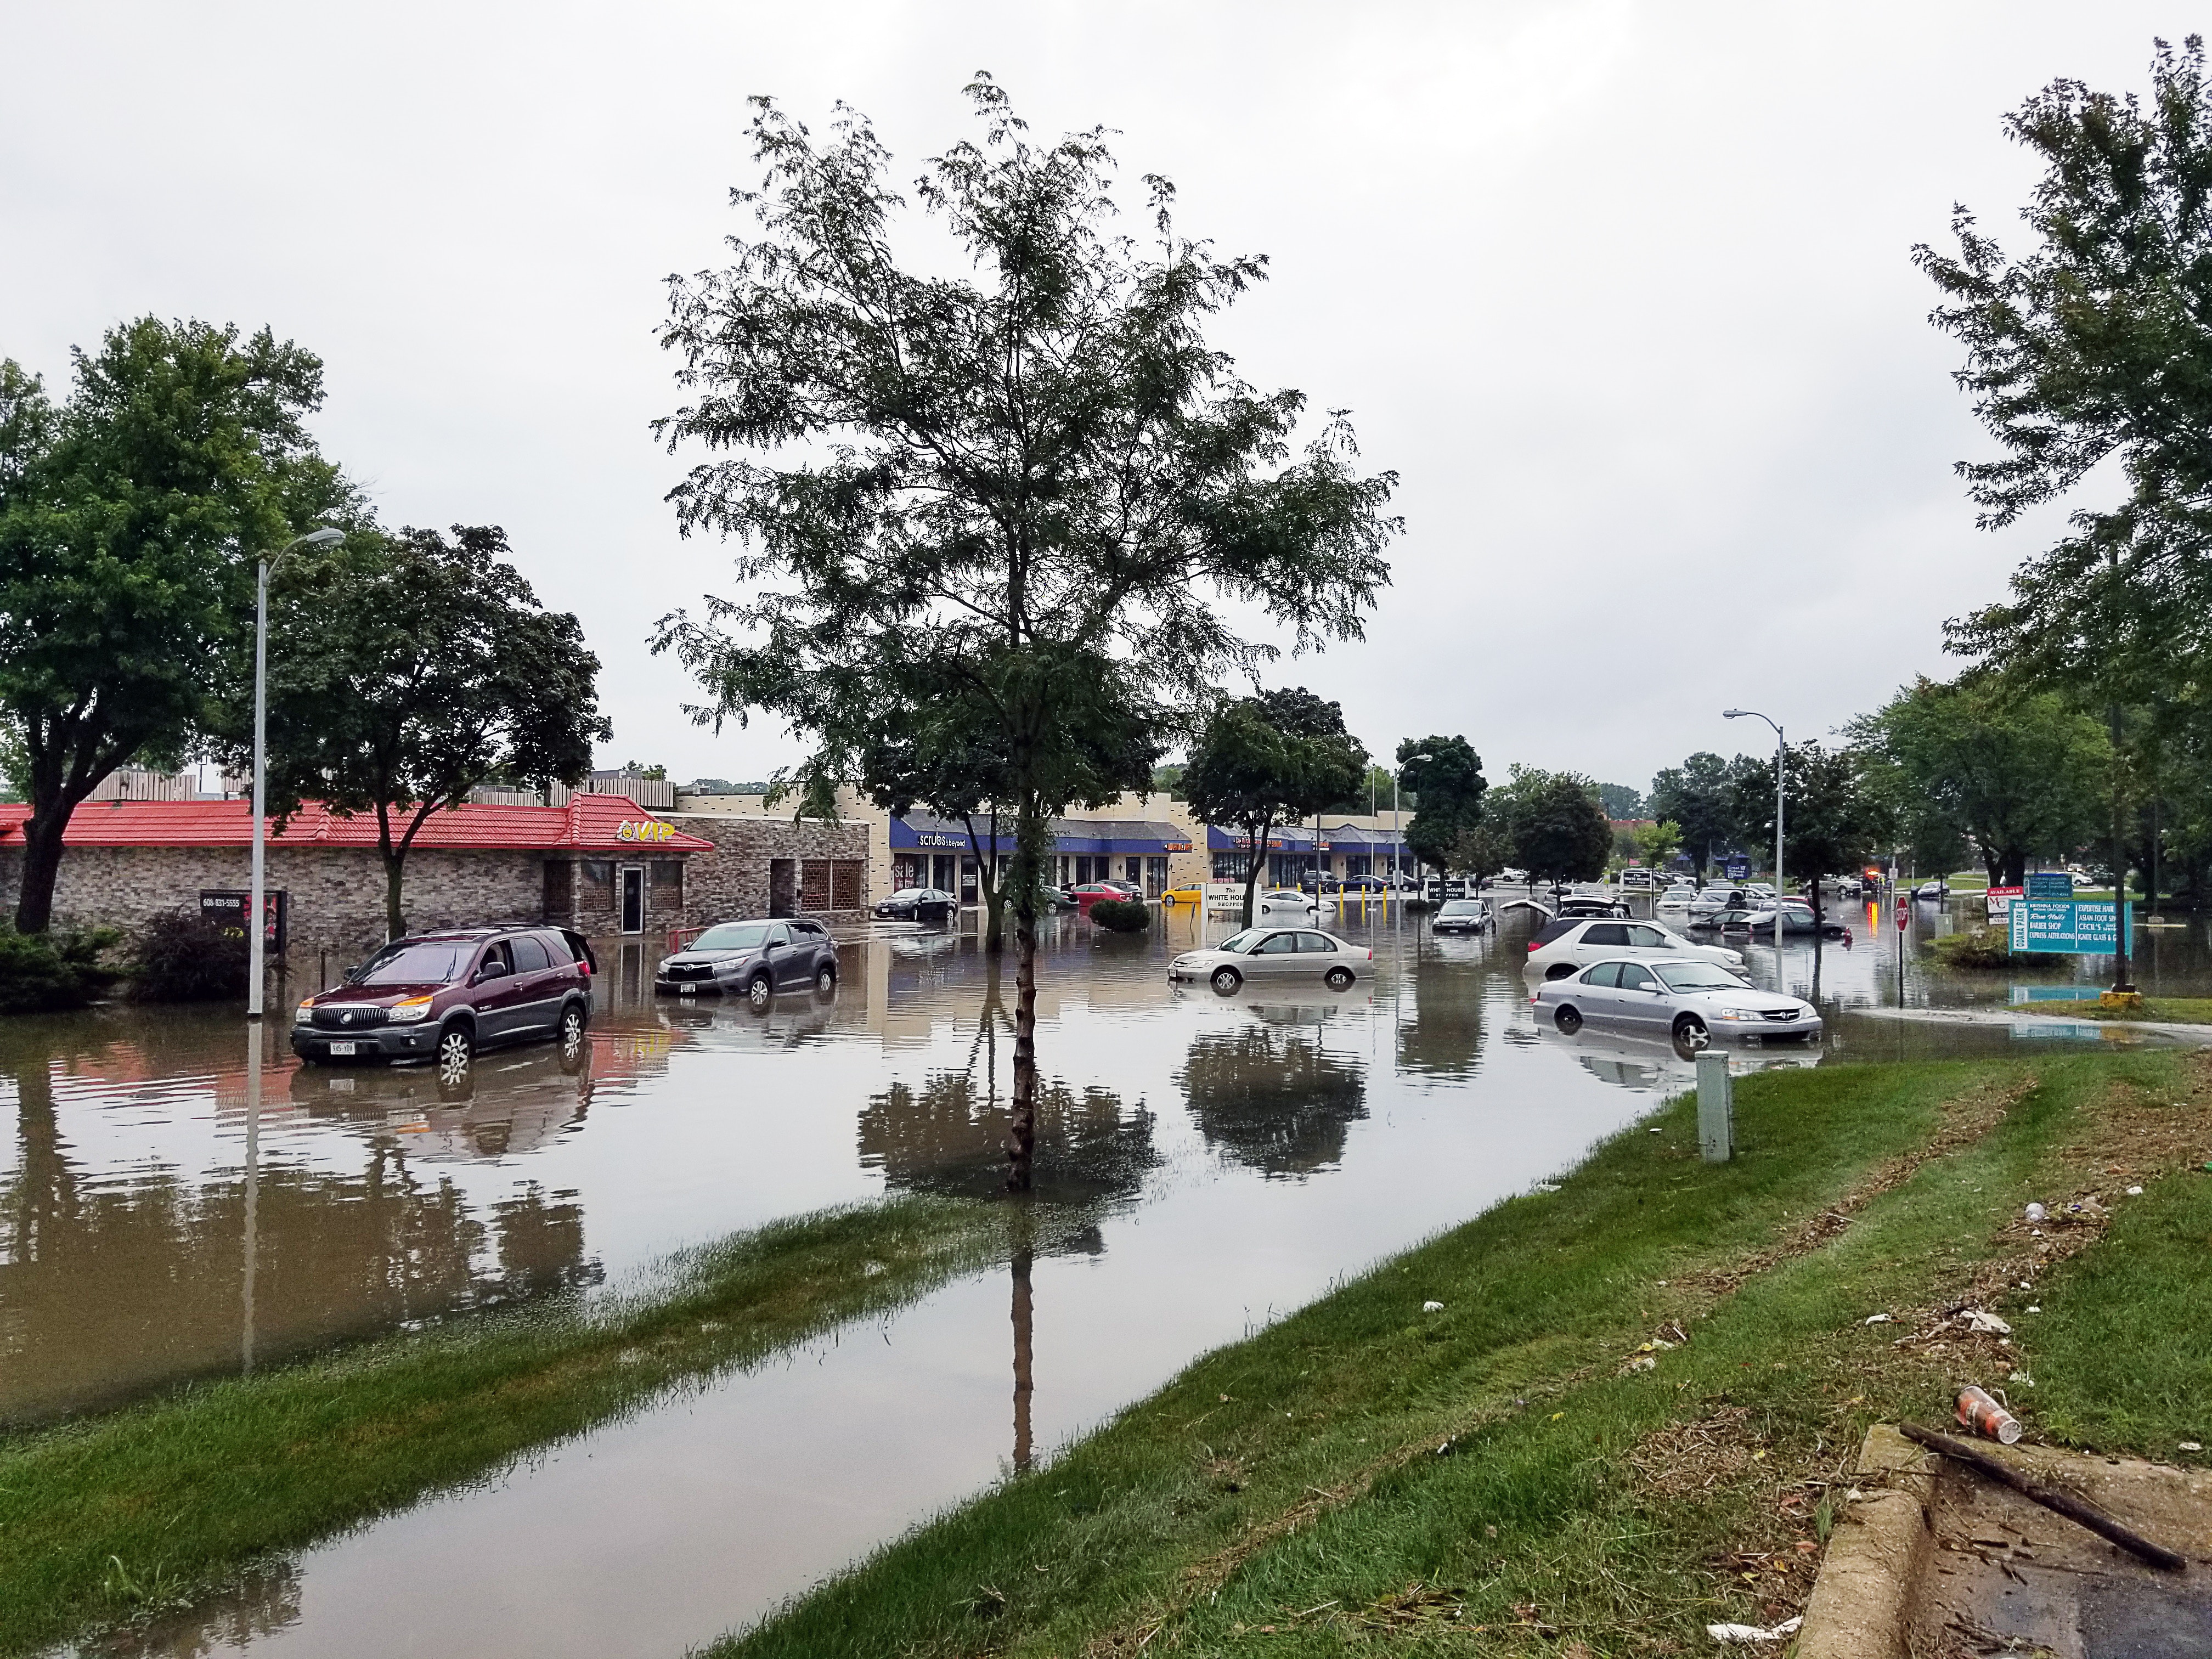
Felhőszakadás alatt a rövid idő alatt lehulló nagy mennyiségű csapadékot értik. Ilyenkor megtérítik az ingatlanban és a vagyontárgyakban keletkezett károkat is, de itt már a tulajdonosokra is hárul némi felelősség. Meg kell előzniük a további károsodást (ún. kármentés): le kell fóliázni a tetőt, ahol beázik, kiszivattyúzni a vizet, megakadályozni tovább víz bejutását az épületbe. A tulajnak kötelessége 48 órán belül jelenteni a biztosítónak a történteket, akik öt napon belül személyesen dokumentálják a veszteséget. Fontos, hogy a szakember érkezéséig még az összetört tetőcserepet sem szabad eltüntetni. Előfordul, hogy a kisebb összegű káreseteknél személyesen nem is vonulnak ki, csak telefonos egyeztetés történik.

Mikor az ember családalapításra adja a fejét beindul benne a fészekrakó ösztön. Teljesen normális emberi tulajdonságok lökődnek fel bennünk: Az apa megteremti a tetőt, az otthon stabilitását, melyet az édesanya szerető gondoskodása rendben tart és ápol. Úgy ahogy a mi szüleink gondoskodtak ennek megteremtéséről, úgy mi se felejtsük el ezt az érzést megadni és példát mutatni saját gyermekeinknek.

Roskadófélben van a ház,
Hámlik le a vakolat,
S a szél egy darab födéllel
Már tudj` isten hol szalad;
Javítsuk ki, mert maholnap
Pallásról néz be az ég…
Közbevágott Pató Pál úr:
“Ej, ráérünk arra még!”

Talán emlékeznek még Petőfi Sándor kifigurázó költeményére, melyből az előző sorokat idéztem. Nem hinném, hogy bárki szeretne egy ilyen fricska-vers címszereplőjeként élni tovább.

Gyermekei akkor vannak a legnagyobb biztonságban, ha Ön is biztonságban van. Érdemes felkészülni arra az esetre, amikor az élet váratlan fordulatokat hoz. Ezekre kínál számos lehetőséget a biztosítás.

lakásbiztosítás

Mit tegyünk, ha bekövetkezett a baj?

  1. Mindenekelőtt meg kell vizsgálni, hogy van-e olyan kár, amely akár életveszélyes is lehet. (elszakadt vezeték, gázszivárgás, megrepedt tartógerenda) Ilyenkor azonnal értesíteni kell a hivatalos szerveket: katasztrófavédelem, tűzoltók, közüzemi szolgáltató.
  2. A lehető legprecízebben, pontosan írjuk le a károkat (milyen hosszú és széles a repedés stb.). Készítsünk minél élesebb, részletekbe menő fotókat, akár több szögből.
  3. Semmiképpen ne dobjunk ki egyetlen megkárosodott vagyontárgyunkat sem!
  4. Nem érdemes plusz károkat generálni vagy az adott viharhoz hozzávenni, ugyanis a kárszakértő reális fel tudja mérni a valóságot.

A legfrissebb adatok szerint ma Magyarországon több mint 8 millió embert semmilyen balesetbiztosítás nem véd.


"Gyors és hatékony szolgáltatások biztosítási területen."